
미국 상장 정보 센터
한국 기업과 미국 상장 기회
AUM 가이드의 일부: 기업공개(IPO) 및 상장 기업 준비
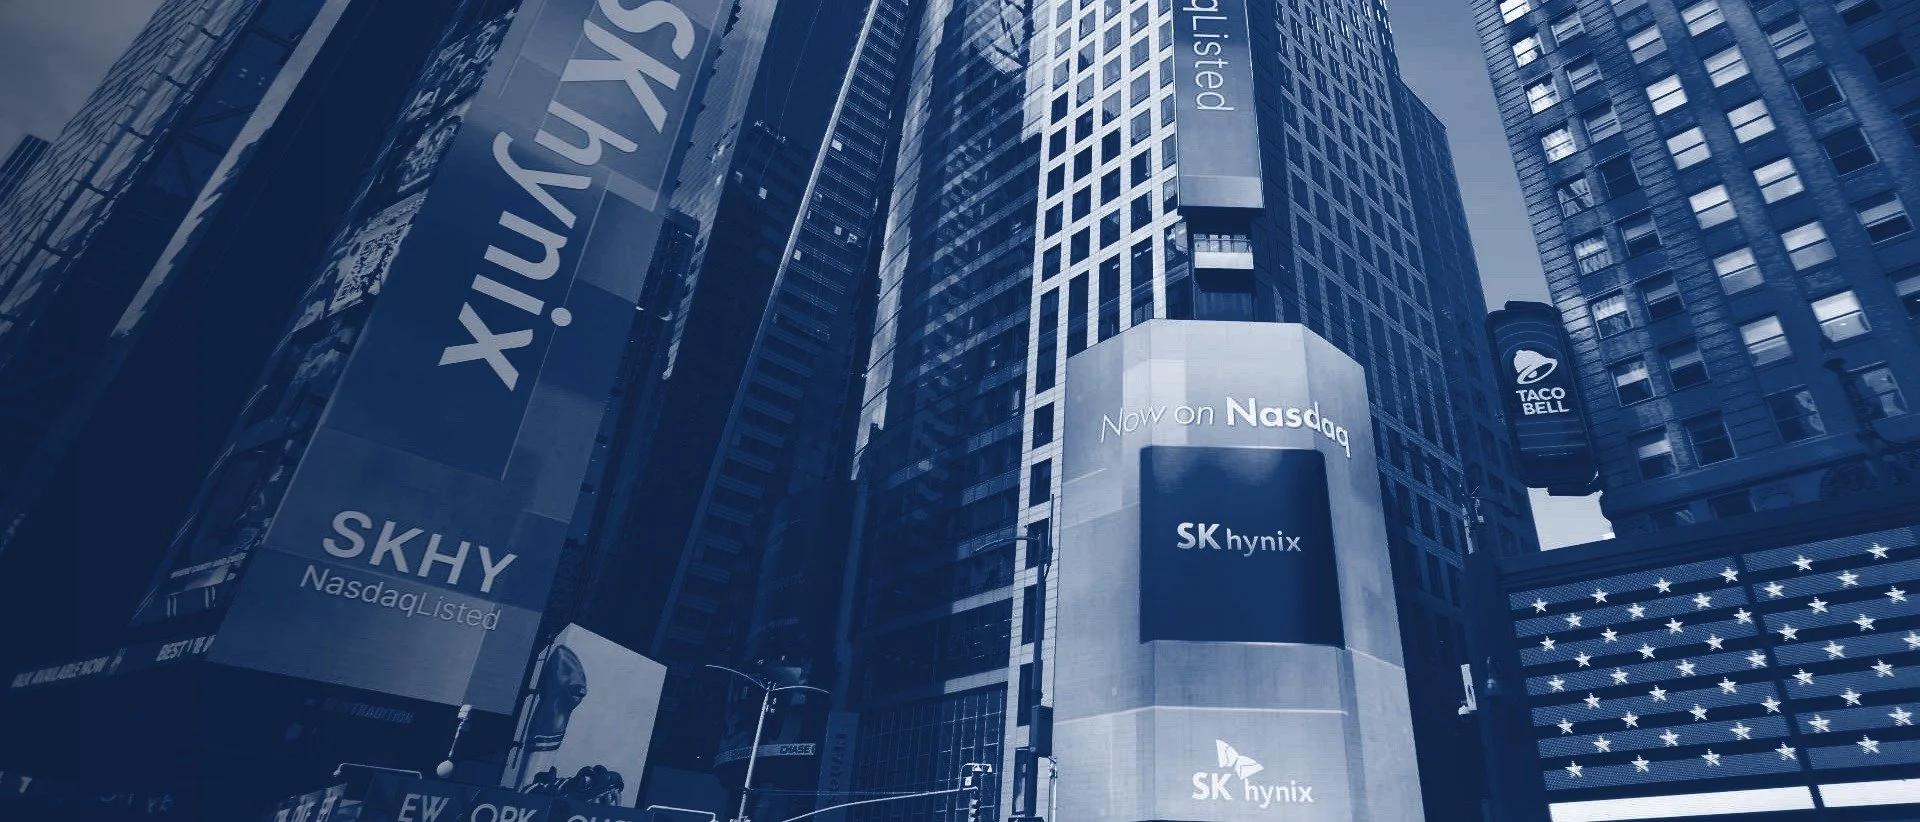
2026년 7월 10일, SK하이닉스가 나스닥 개장 종을 울렸다. 265억 달러 규모의 ADR(미국예탁증권) 발행은 한국거래소(KRX) 상장 기업으로는 20여 년 만에 처음이자, 비미국 기업으로는 사상 최대 규모의 주식 매각이었다. 단 한 건의 거래만으로 ‘진로’가 열린 것은 아니었지만, 이 거래는 ‘언젠가’라는 이름으로 이 아이디어를 미뤄두었던 모든 한국 기업 이사회에 그 진로를 입증해 주었다. 즉, 미국 시장은 열려 있으며, 한국을 대표하는 기업들에게도 글로벌 경쟁사들과 동일한 기준으로 가치를 매긴다는 사실이었다.
그 이후 서울의 기업 경영진들 사이에서 논의의 초점은 ‘미국 상장이 가능한가’에서 ‘어떤 경로가 적합한가’로 옮겨갔으며, 이에 대한 솔직한 답변은 조달하려는 자금 규모, 현재 주주 구성, 그리고 재무 보고 체계의 준비 상태에 따라 달라집니다. 이 페이지에서는 자본 시장의 관점에서 이 세 가지 요소를 모두 다룹니다.
왜 미국 시장인가 — 면밀한 검토를 견뎌내는 세 가지 이유
- 글로벌 동종 기업을 기준으로 한 기업 가치 평가. 미국 상장 기업은 국내 지수가 아닌, 반도체, AI, 로봇공학, 생명공학 등 전 세계적으로 가장 규모가 큰 동종 업계 기업군 및 성장형 투자자들을 기준으로 기업 가치를 산정합니다.
- 필요할 때 언제든지 추가 자금 조달. 첫 자금 조달은 시작에 불과합니다. 후속 투자, PIPE, 전환사채, 그리고 ‘앳-더-마켓(at-the-market)’ 프로그램을 통해 사업 계획의 주요 단계가 달성될 때마다 지속적으로 자금을 조달합니다.
- 인지도와 가치. 연구 대상 선정, 지수 편입 자격, 그리고 유동성이 높은 미국 주식 — 이는 전 세계적인 M&A, 파트너십, 인재 유치의 핵심 자산입니다.
한국 발행사를 위한 세 가지 길
미국예탁증권(ADS)을 활용한 전통적인 기업공개(IPO)는 이미 한국거래소(KRX)에 상장된 기업들의 경우 SK하이닉스 모델에 해당하며, 비상장 기업이 1차 자본을 조달하는 데 있어 일반적인 경로입니다. 전체 과정(일정, 담당 팀, 침묵 기간 등)에 대해서는 당사의 가이드인 ‘미국 IPO 일정 — 그리고 이를 주도하는 팀’에서 자세히 다루고 있습니다.
SPAC 합병은 스폰서, 신탁, PIPE가 모두 적절한 조건을 갖출 경우, IPO의 시장 변동성 위험을 협상된 가격과 더 빠르고 확실한 거래 종결로 대체합니다. 이는 서울에서 열린 GoIPO 나스닥 세미나에서 우리가 심도 있게 다룬 방식이며, 그 경제적 효과는 사전에 파악할 수 있습니다. 당사의 분기별 ‘De-SPAC 스코어카드’를 통해 이러한 거래들이 실제로 어떻게 성사되는지 확인할 수 있습니다.
직접 상장은 신규 자본 조달보다 유동성과 공개 시장 지위가 더 필요한 기업에 적합합니다. 인수 주간사 없이, 지분 희석 없이, 그리고 상장에 필요한 준비 기준도 다르기 때문입니다. 이 같은 길이 있다는 사실을 아는 한국 기업은 많지 않지만, 이 문은 열려 있습니다.
구조적 이점: 외국 민간 발행인 지위
거의 모든 한국 발행사는 외국 민간 발행사에 해당합니다. 즉, 양식 F-1을 통한 등록, 양식 20-F를 통한 연간 보고, 양식 6-K를 통한 시장 동향 보고가 요구되며, 상장 초기 몇 년간의 부담을 상당히 덜어주는 면제 조항이 적용됩니다. 규모가 작은 발행사는 여기에 신흥 성장 기업(EGC) 대우까지 추가로 적용받습니다. 즉, 기밀 제출, 2년간의 감사받은 재무제표 제출, 시장 반응 탐색을 위한 미팅 등이 포함됩니다. 2026년 내부자 보고 규정 변경 사항을 포함한 전체 분석 내용은 ‘외국 민간 발행사 지위(Foreign Private Issuer Status)’에서 확인하실 수 있습니다.
구조는 단순한 형식적 절차가 아닌, 가장 먼저 이루어져야 할 자문 논의의 주제입니다. 한국거래소(KRX) 상장 기업은 한국 법인을 통해 ADR(미국예탁증권) 방식을 따를 수 있으며, 비상장 기업은 한국 내 직접 상장과 해외 지주회사 설립 중 어느 쪽을 선택할지 검토하게 되며, 이 결정에 따라 세금, 외국인 포트폴리오 투자자(FPI) 지위, 일정이 결정됩니다. 델라웨어 소재 모회사를 통해 2021년 뉴욕증권거래소(NYSE)에 상장한 쿠팡의 사례는 단번에 눈에 띄는 대조 사례입니다. 이 구조로 인해 쿠팡은 미국 내 신고 기업으로 분류되어, 그에 따른 10-K 및 10-Q 보고 의무를 모두 이행해야 했습니다. 운영 국가는 동일하지만, 구조에 대한 선택이 달랐고, 그로 인해 이후의 규제 환경도 달라졌습니다.
한국 발행사들이 간과하고 있는 점
감사는 모든 상장 절차의 속도를 좌우하는 핵심 요소입니다. K-IFRS는 한국 발행사가 외국 투자자(FPI)가 제출할 수 있는 IASB가 제정한 IFRS 기준에 가깝게 유지되도록 해줍니다. 이는 미국 GAAP로의 완전한 전환에 비해 훨씬 더 짧은 과정이지만, PCAOB 감사 기준, 감사인의 독립성 규정, 그리고 감사 자료 패키지가 여전히 일정을 좌우합니다.
두 번째로 간과되기 쉬운 부분은 영어로 진행되는 투자자 관계 활동입니다. 공시 일정, 실적 발표 컨퍼런스 콜, 애널리스트 데이, 그리고 첫해 프로그램 등이 모두 공장을 한 번도 방문해 본 적 없는 투자자층을 대상으로 영어로 진행됩니다. 이러한 기능은 첫 공시 제출 이전에 반드시 갖춰져야 합니다. 이것이 바로 우리가 활동하는 영역이기 때문입니다.
‘코리도르’의 AUM
저희는 서울 코엑스에서 열린 ‘GoIPO 나스닥 세미나 2026’에서“SPAC 합병: 나스닥 상장을 위한 대안 경로”라는 주제로, 해당 거래를 주도하는 감사 및 법률 자문사들의 세션과 함께 영어와 한국어로 발표를 진행했습니다. 저희 팀은 미국, 일본, 유럽, 아시아 전역에서 100건 이상의 IPO 및 SPAC 상장을 자문해 왔으며, 발행사의 입장에서 업무를 수행합니다. 즉, 투자자의 기대에 부응할 준비 상태, 기업 가치 스토리, 특정 경로에 경제적 이득을 얽매이지 않는 구조 및 상장 장소에 대한 조언, 그리고 상장 가치를 결정짓는 첫해 운영 계획을 제시합니다.
자주 묻는 질문
한국거래소(KRX)에 상장된 기업도 미국에 상장할 수 있나요? 네, 한국 법인을 대상으로 한 미국예탁증권(ADS) 방식을 통해 가능합니다. SK하이닉스의 사례처럼 말이죠. 이러한 이중 상장은 국내 시장의 유동성과 미국 내 동종 기업 대비 경쟁 우위, 후속 공모 기회를 종합적으로 고려하여 결정됩니다.
한국 기업은 외국 민간 발행자(FPI)로 인정받을 수 있을까? 한국에 설립되었고 주주 명부의 대부분이 미국 이외 국가 출신인 경우, 거의 항상 인정받으며, 이는 매년 심사된다. FPI 지위는 미국에 본사를 둔 동종 기업에 비해 갖는 가장 큰 구조적 이점이다.
IPO, SPAC, 아니면 직접 상장 — 어떤 방식이 적합할까? 대규모 1차 자본 조달: IPO. 적절한 스폰서와 협의하여 가격과 속도를 조절할 수 있는 방식: SPAC. 희석 없이 유동성을 확보할 수 있는 방식: 직접 상장. 이 세 가지 방식 모두에 적용되는 준비 기준은 동일하다.
소요 기간은 얼마나 되나요? PCAOB 감사가 상당히 완료된 상태라면, 시작부터 가격 책정까지 대략 135~160일이 소요되며, 처음부터 시작하는 경우에는 9~18개월이 걸립니다. 일반적으로 SEC가 아닌 감사 과정이 가장 시간이 오래 걸리는 단계입니다.
보고서는 한국어로 작성해야 할까요, 영어로 작성해야 할까요? SEC 제출 서류는 영어로 작성되며, 대부분의 한국 발행사는 이중 언어 프로그램을 운영하고 있습니다. 즉, 등록 시장용으로는 영어를, 국내 등록 기관 및 언론용으로는 한국어를 사용합니다.
관련 자료
기회는 열려 있습니다. 이 기회를 활용할 수 있는 기업은 은행 담당자로부터 연락을 받기 전에 미리 준비를 시작한 기업들일 것입니다.
AUM에 문의하기