AUM 어드바이저스 인사이트

De-SPAC 성과 평가표: 2026년 3분기


2026년 3분기 SPAC 합병 시장에서 어떤 변화가 있었으며, 연말까지 우리가 주목하고 있는 점은 무엇인가

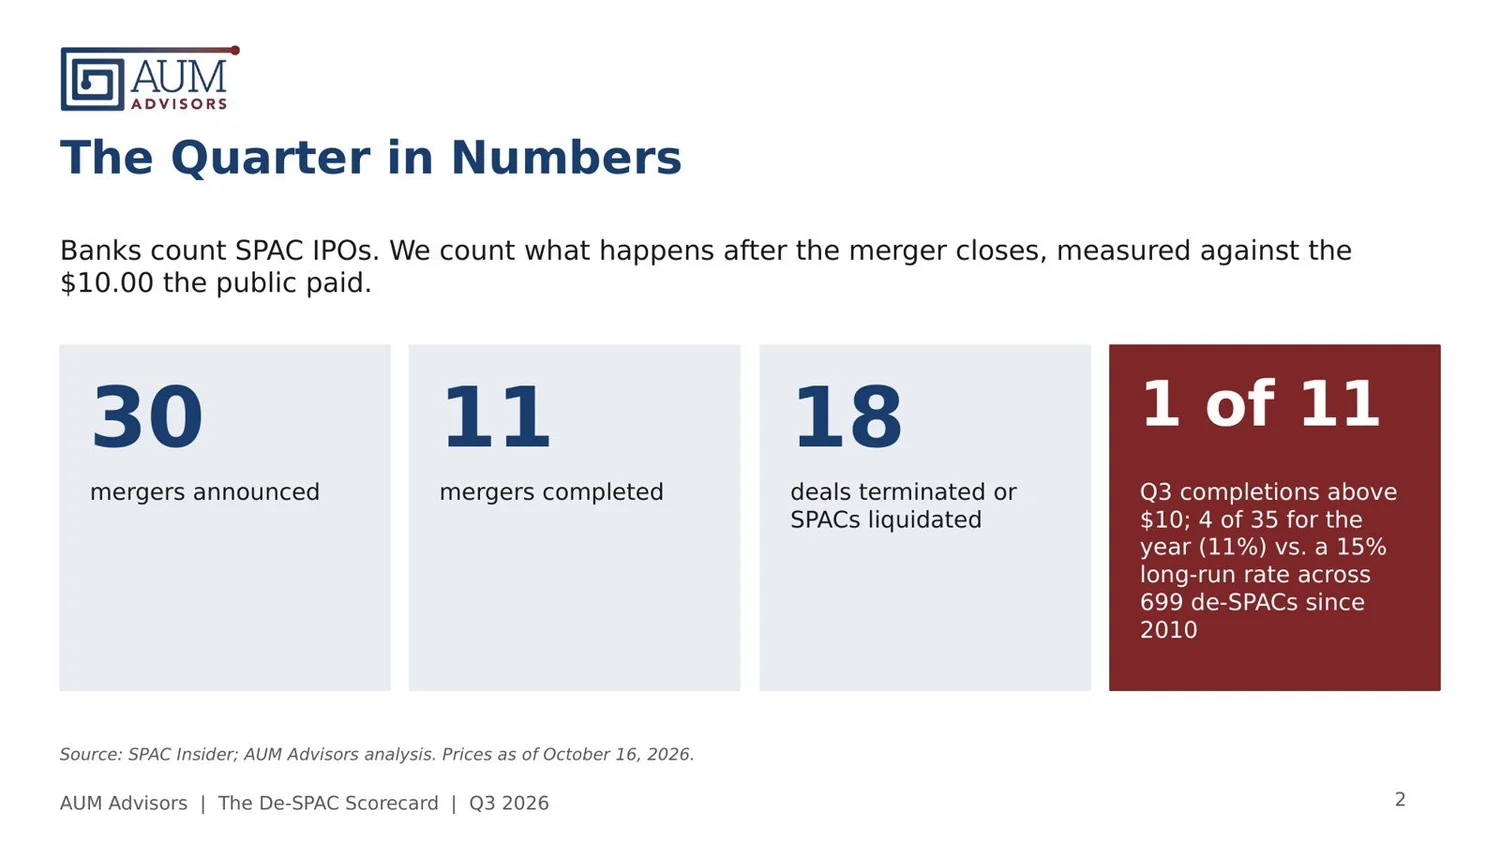
2026년 3분기에는 30건의 SPAC 합병이 발표되었으며, 이 중 11건이 완료되고 18건은 취소되거나 청산되었습니다. 완료된 11건의 SPAC 해체 기업 중 한 곳은 10.00달러인 IPO 가격보다 높은 가격에 거래되고 있습니다. 2026년에 완료된 총 35건의 SPAC 합병 사례 중 4건(11%)이 10달러 이상에서 거래되고 있으며, 이는 2010년 이후 총 699건의 SPAC 합병 사례에서 나타난 15%의 역사적 비율보다 약간 낮은 수치입니다.

‘De-SPAC 스코어카드’는 AUM Advisors가 분기별로 발표되거나 완료된 모든 SPAC 합병 사례를, 일반 주주들이 지불한 10.00달러를 기준으로 평가한 보고서입니다. 2026년 3분기판에서는 시장의 세 가지 변화를 다룹니다. 바로 양자 컴퓨팅 및 AI 인프라 분야 디-SPAC의 주가가 동종 일반 상장 기업들과 함께 재평가된 점, 거래 자금 조달 방식이 보통주 PIPE에서 전환사채로 전환된 점, 그리고 발표된 119건의 미결 거래가 거의 예외 없이 신탁 현금 가격으로 책정되었다는 점입니다. 출처: SPAC Insider, SEC 제출 서류, FactSet, Renaissance Capital. 가격은 2026년 10월 16일 기준입니다.
AUM Advisors의 2026년 3분기 De-SPAC 스코어카드 슬라이드 자료: SPAC 합병 실적, 환매, PIPE 자금 조달 구조 및 파이프라인 분석
2026년 3분기 수치: SPAC 합병 30건 발표, 11건 완료, 18건 취소 또는 청산; 3분기 완료된 11건 중 1건만이 주당 10달러 이상에 거래되었으며, 연간 35건 중 4건(11%)이 이에 해당하는데, 이는 장기 평균 비율인 15%에 미치지 못하는 수치이다.
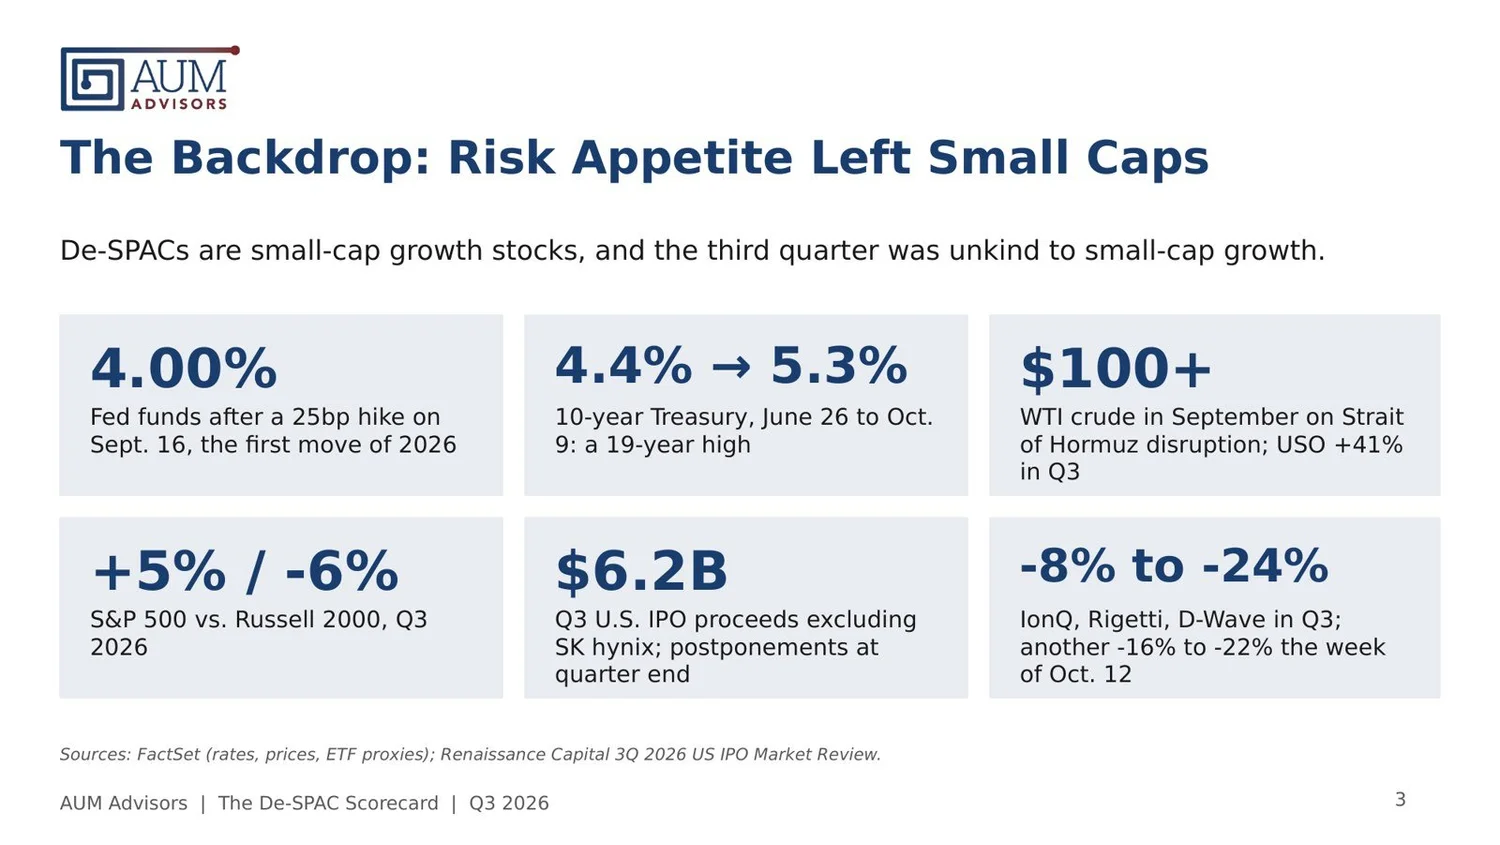
2026년 3분기 시장 현황: 연방기금 금리 25bp 인상 후 4.00%, 10년물 국채 수익률 4.4%~5.3%, WTI 원유 가격 100달러 상회, S&P 500 지수 +5% 대비 러셀 2000 지수 -6%, 미국 기업 IPO 조달액 62억 달러
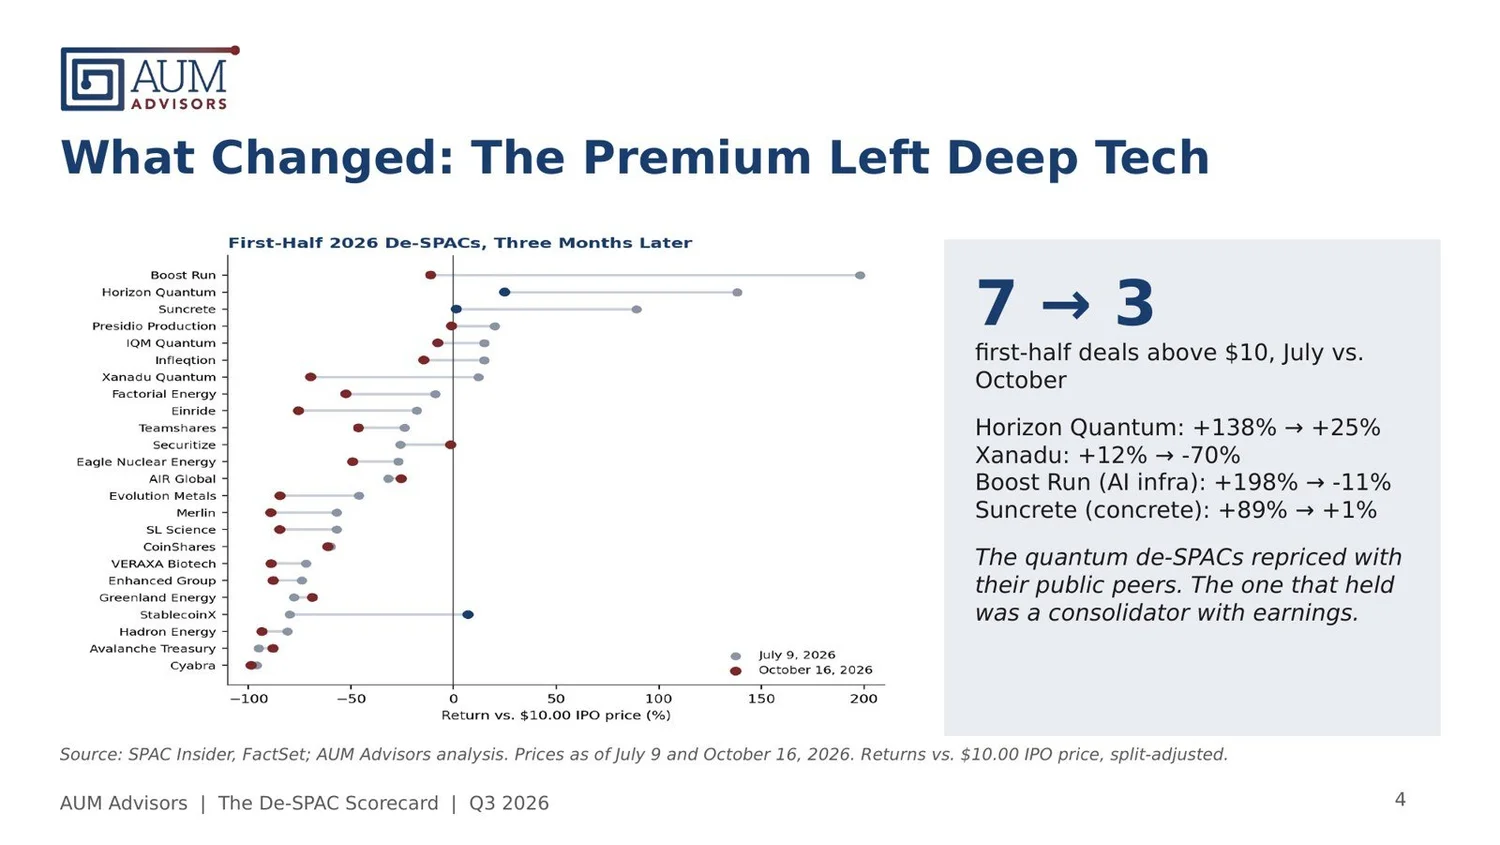
상반기에 10달러 이상에 거래되던 SPAC 해체 기업 수는 7월 7곳에서 10월 3곳으로 감소했는데, 이는 양자 및 AI 인프라 관련 거래들이 상장된 동종 기업들과 비교해 재평가되었기 때문이다.
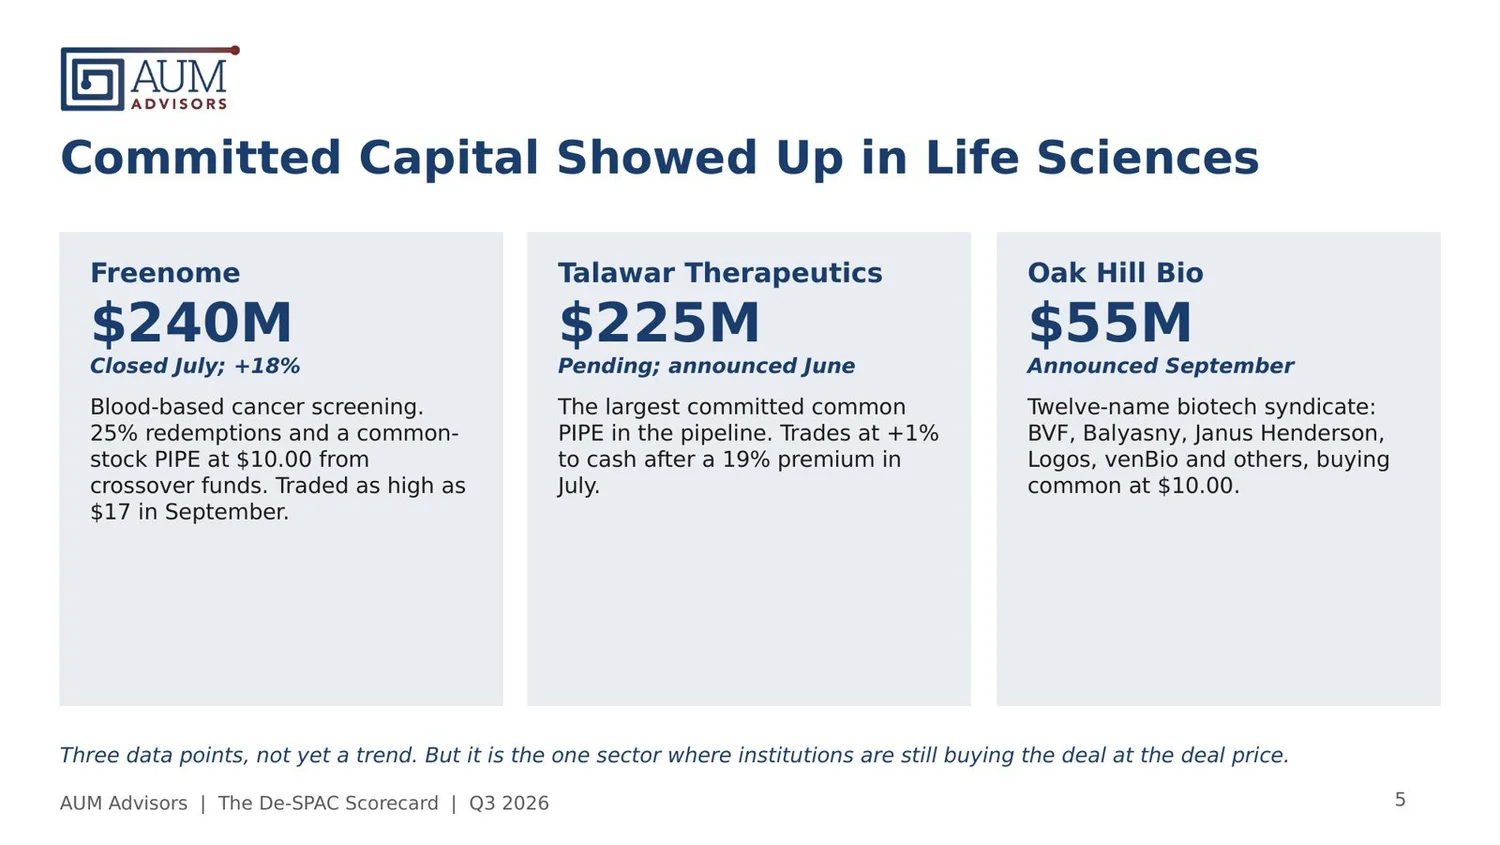
생명과학 분야 디-SPAC에 투자된 자본: Freenome 2억 4,000만 달러, Talawar Therapeutics 2억 2,500만 달러, Oak Hill Bio는 주당 10.00달러에 보통주 PIPE로 5,500만 달러 투자
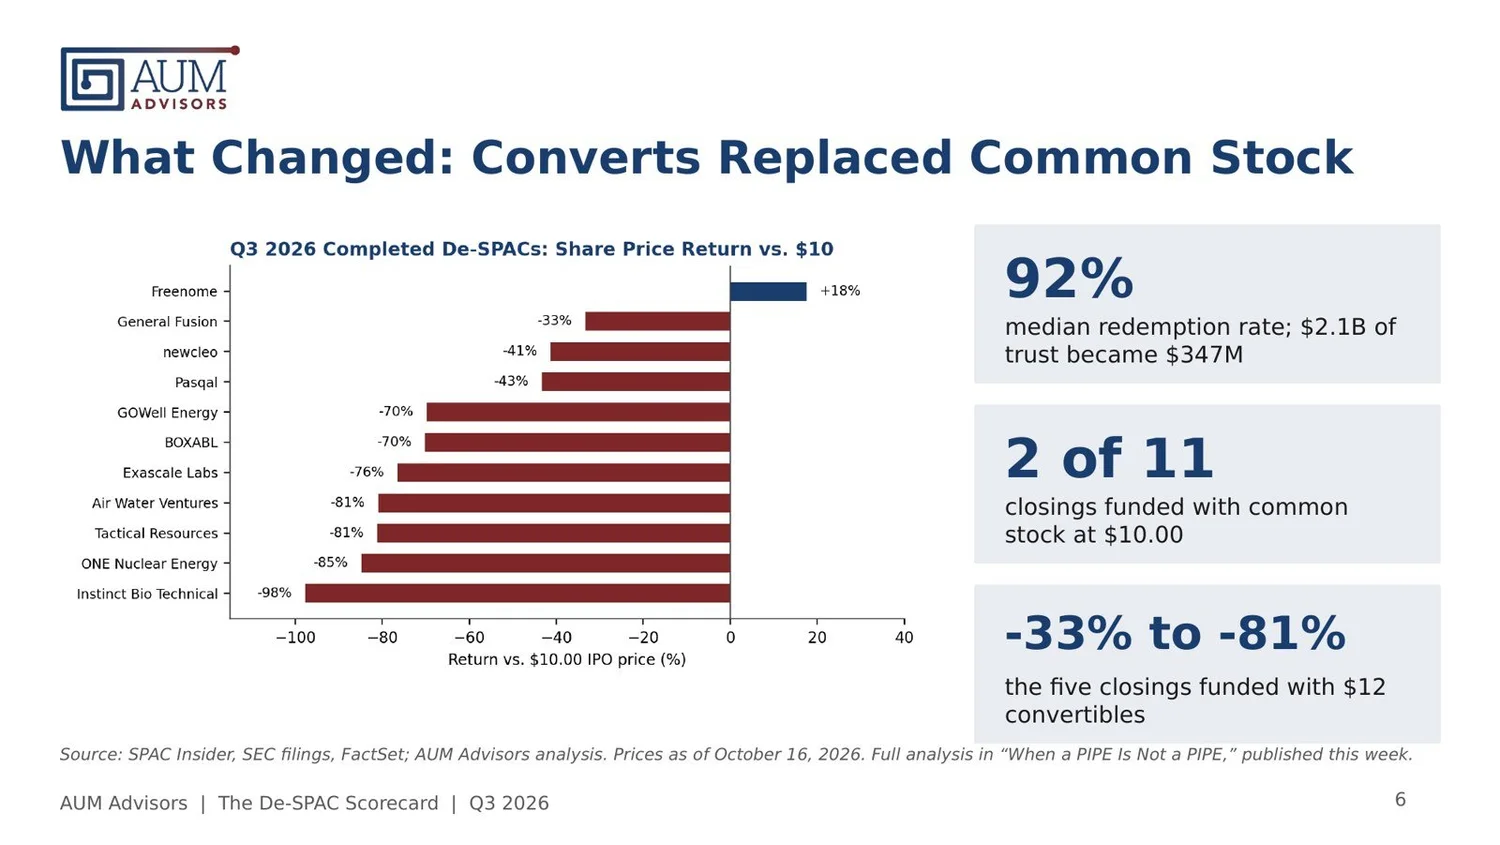
전환사채로 대체된 보통주: 상환률 중앙값 92%, 3분기 체결된 11건 중 10.00달러에 보통주로 자금을 조달한 건은 단 2건에 불과하며, 12달러 전환사채로 자금을 조달한 5건의 거래는 -33%에서 -81%의 수익률을 기록함
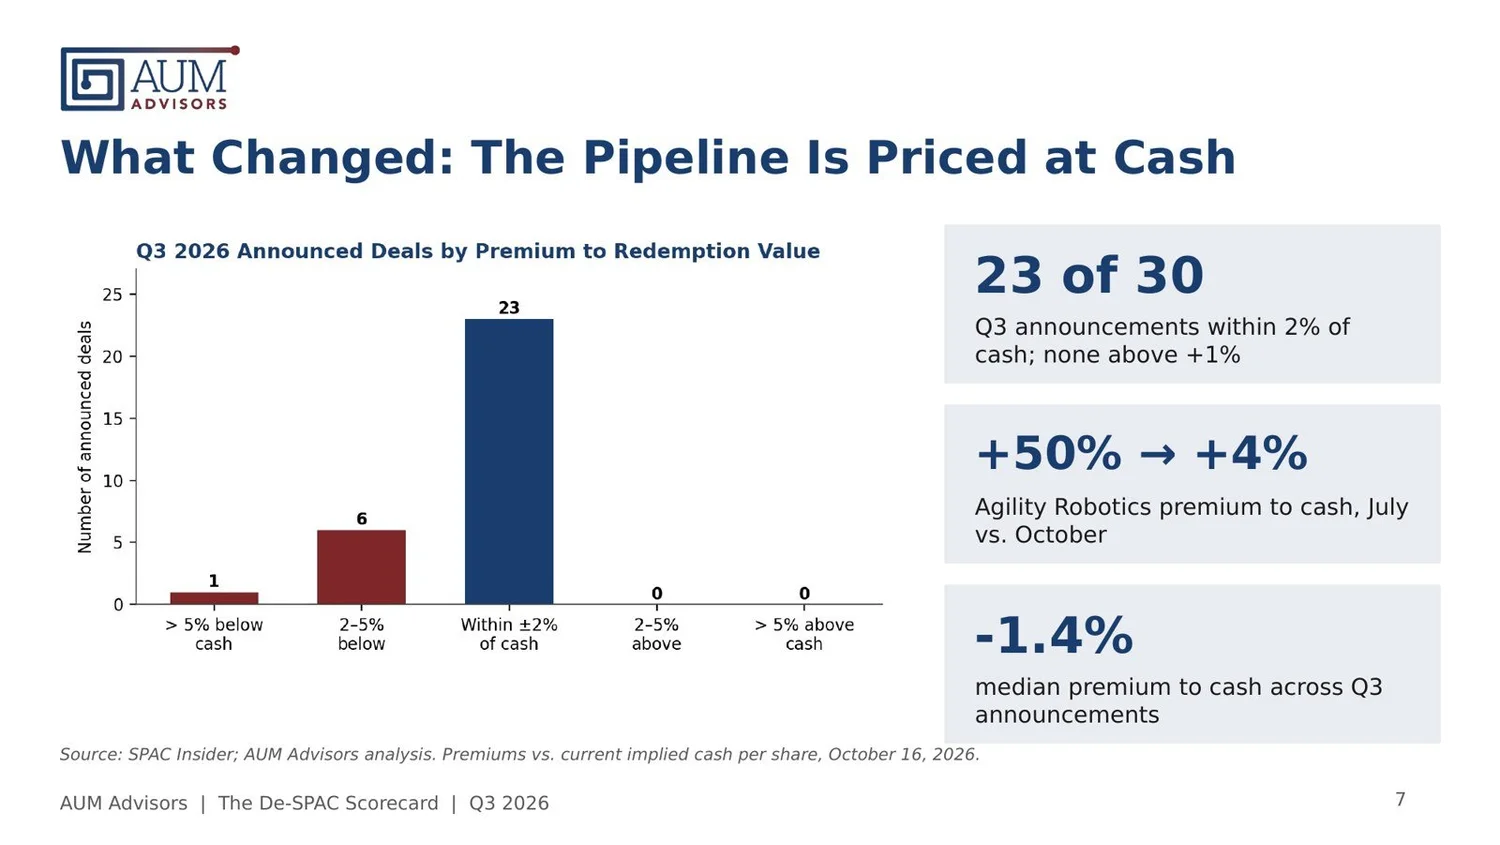
SPAC 합병 예정 건들의 가격은 현금 가치를 기준으로 책정되고 있다: 3분기 발표된 30건 중 23건이 신탁 가치의 2% 이내였으며, 1%를 초과한 건은 없었고, 현금 대비 프리미엄의 중앙값은 -1.4%였다.
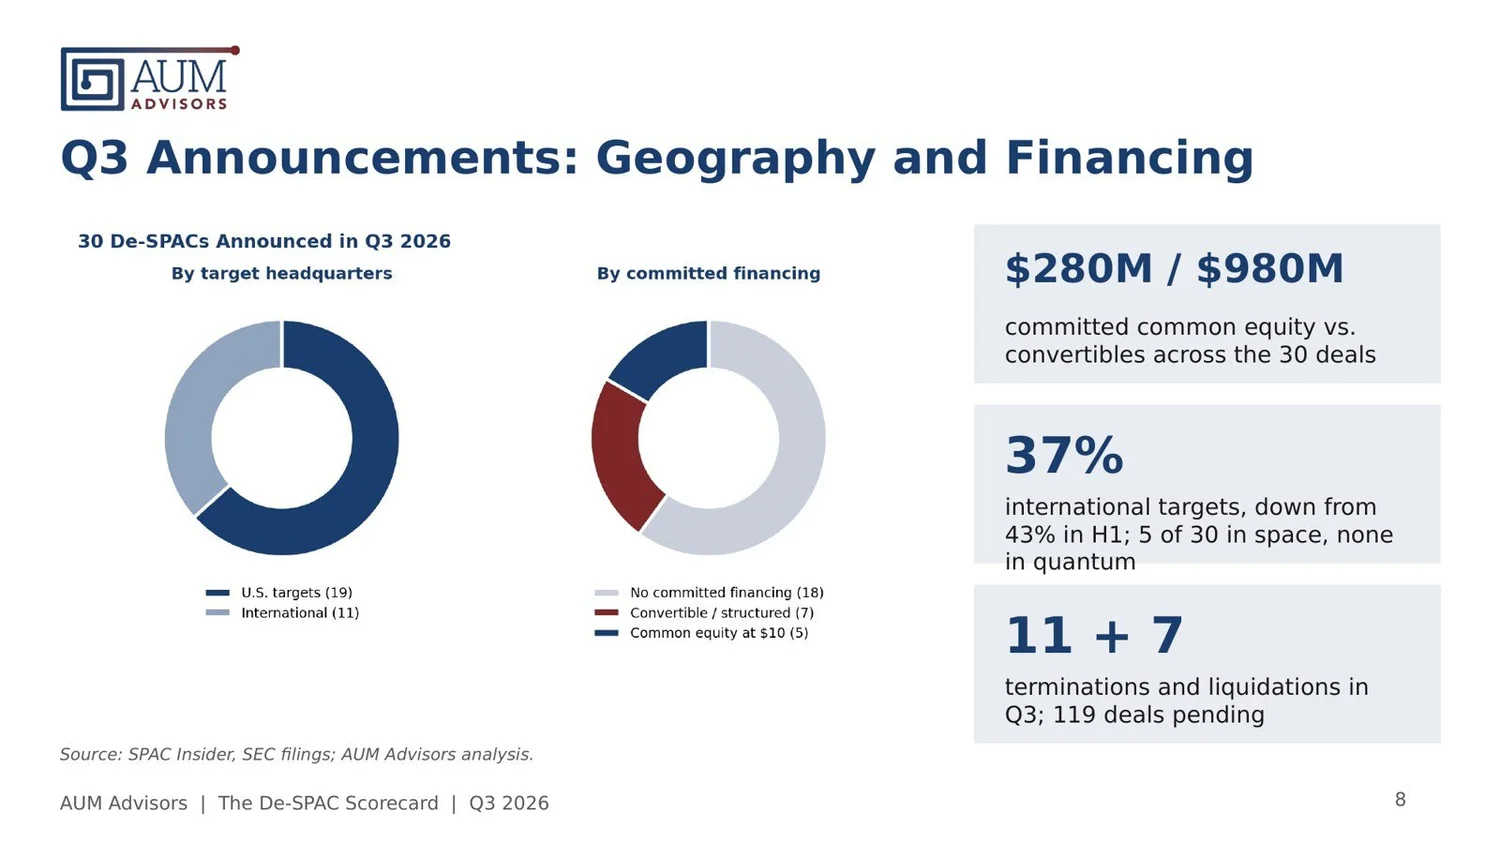
2026년 3분기 SPAC 발표 현황: 2억 8천만 달러의 확정 보통주 자본 대비 9억 8천만 달러의 전환사채; 해외 대상 기업 37%; 119건의 거래 진행 중
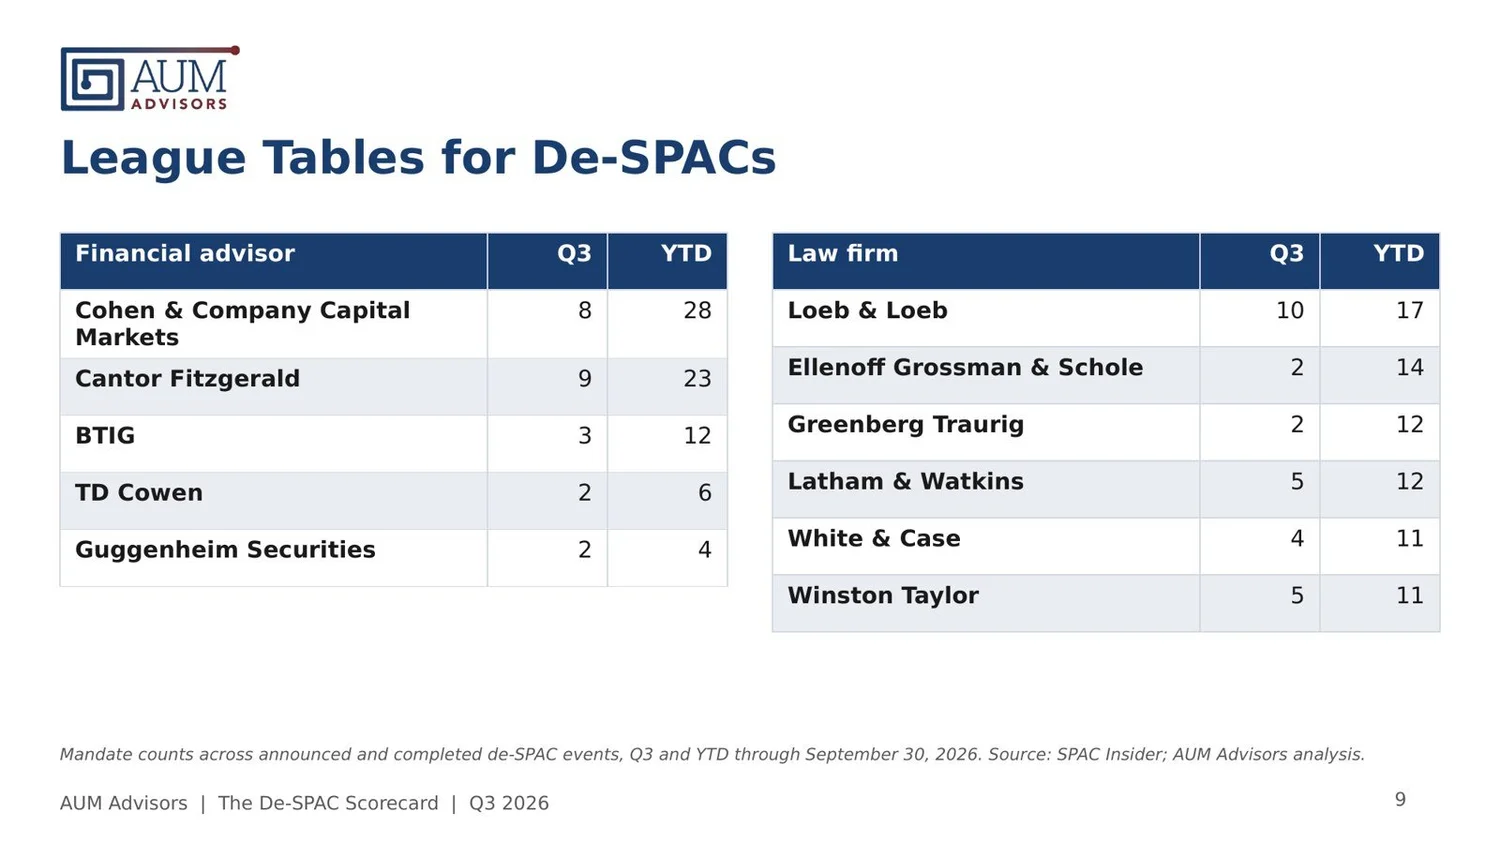
2026년 3분기 및 누적(YTD) De-SPAC 순위표: 코헨 앤 컴퍼니 캐피털 마켓(Cohen & Company Capital Markets)과 캔터 피츠제럴드(Cantor Fitzgerald)가 금융 자문사 부문 선두를 차지했으며, 로브 앤 로브(Loeb & Loeb)가 로펌 부문 선두를 차지했다.
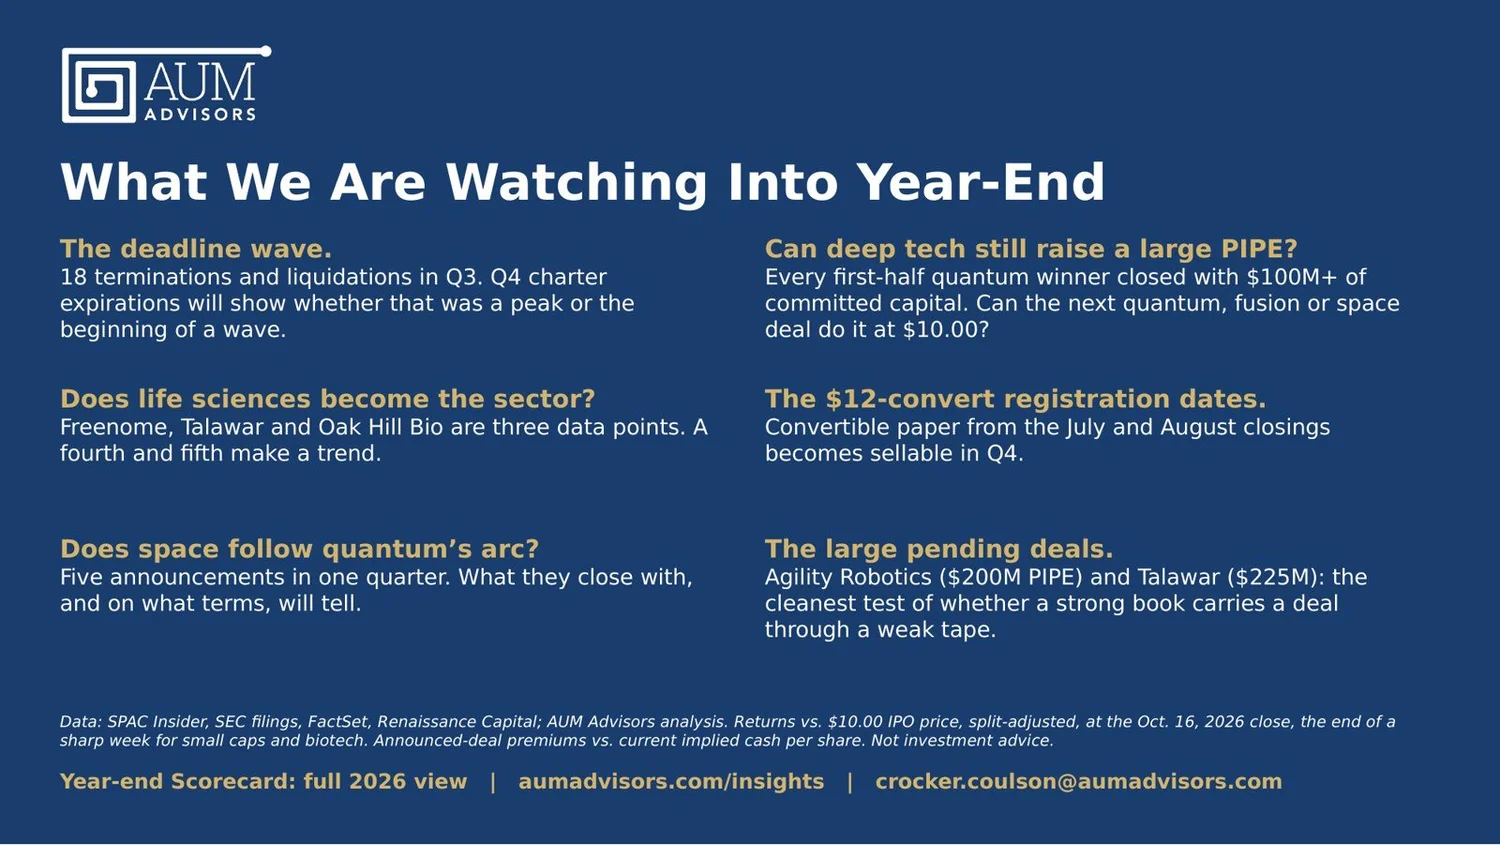
AUM 어드바이저스가 2026년 말까지 주목하고 있는 사항: SPAC 마감 기한 물결, 딥테크 PIPE, 생명과학, 12달러 전환사채 등록, 우주 분야 디-SPAC, 그리고 진행 중인 대규모 거래들
10장 중 1장
프레젠테이션 자료 다운로드 (PDF)

슬라이드별로 살펴보는 프레젠테이션

이번 분기 실적 수치

2026년 3분기에는 30건의 SPAC 합병이 발표되었으며, 이 중 11건이 완료되었고, 18건은 거래가 취소되거나 해당 SPAC가 청산되었습니다. 3분기 완료된 11건 중 1건은 10.00달러의 IPO 가격보다 높은 가격에 거래되고 있다. 올해 들어 완료된 35건의 디-SPAC 거래 중 4건(11%)이 10달러를 상회하는 반면, 2010년 이후 총 699건의 디-SPAC 거래에서 나타난 장기 평균 비율은 15%이다.

배경: 소형주에 대한 투자 심리가 위축되었다

연준은 9월 16일 2026년 첫 금리 인상을 단행해 기준금리를 25bp 인상하며 연방기금 금리를 4.00%로 올렸습니다. 10년물 국채 수익률은 4.4%에서 5.3%로 상승해 19년 만에 최고치를 기록했으며, 호르무즈 해협 공급 차질로 인해 WTI 원유 가격은 100달러를 돌파했습니다. S&P 500 지수는 5% 상승한 반면 러셀 2000 지수는 6% 하락했으며, SK하이닉스를 제외한 미국 기업들의 기업공개(IPO) 조달액은 62억 달러를 기록했고, 이온큐(IonQ), 리게티(Rigetti), 디웨이브(D-Wave)의 주가는 해당 분기 동안 8%에서 24%까지 하락했다.

변화된 점: 프리미엄이 딥테크 분야에서 빠져나갔다

상반기 주가가 10달러를 상회했던 디-SPAC(de-SPAC)의 수는 7월 7개에서 10월 3개로 줄었다. 호라이즌 퀀텀(Horizon Quantum)은 +138%에서 +25%로, 자나두(Xanadu)는 +12%에서 -70%로, 부스트 런(Boost Run, AI 인프라)은 +198%에서 -11%로 하락했다. 선크리트(Suncrete, 콘크리트)는 +89%에서 +1%로 하락했다. 양자 기술 관련 디-SPAC들은 동종 업계 상장 기업들과 함께 주가가 재평가되었으며, 유일하게 주가를 유지한 기업은 실적을 내고 있는 통합 기업이었다.

생명과학 분야에서 출자 자본이 유입되었다

프리노메(Freenome)는 지난 7월 크로스오버 펀드로부터 주당 10.00달러에 2억 4,000만 달러 규모의 보통주 PIPE 투자를 유치하고 25%의 지분 환매를 완료했으며, 현재 주가는 10달러보다 18% 높은 수준에서 거래되고 있다. 탈라와르 테라퓨틱스(Talawar Therapeutics)는 파이프라인 내 최대 규모의 2억 2,500만 달러 규모 보통주 PIPE를 확보했으며, 오크 힐 바이오(Oak Hill Bio)는 12개 바이오테크 컨소시엄으로부터 주당 10.00달러에 보통주를 매입하는 5,500만 달러 규모의 PIPE를 유치했다고 발표했다. 세 가지 사례일 뿐, 아직 추세라고 단정하기는 이르다.

변경 사항: 전환사채가 보통주를 대체했습니다.

3분기 환매율의 중앙값은 92%로, 21억 달러 규모의 신탁 자산이 3억 4,700만 달러로 전환되었습니다. 11건의 거래 중 단 2건만이 주당 10.00달러의 보통주로 자금이 조달되었습니다. 주당 12달러의 전환사채로 자금이 조달된 5건의 거래는 -33%에서 -81% 사이의 가격 변동폭을 보이고 있습니다.

변경 사항: 파이프라인의 가격은 현금 기준으로 책정됩니다.

3분기 발표된 30건 중 23건이 신탁 현금 가치 대비 2% 이내에서 거래되고 있으며, 이를 1% 이상 상회하는 사례는 없다. 3분기 발표분 전체의 신탁 현금 대비 프리미엄 중앙값은 -1.4%이다. 애질리티 로보틱스의 프리미엄은 7월 +50%에서 10월 +4%로 하락했다.

3분기 실적 발표: 지역별 현황 및 자금 조달

발표된 30건의 거래에는 9억 8천만 달러 규모의 전환사채에 대해 2억 8천만 달러의 약정 보통주가 포함되어 있다. 해외 대상 기업의 비중은 상반기 43%에서 37%로 감소했으며, 30건 중 5건은 우주 관련 기업이고 양자 기술 관련 기업은 없다. 3분기에는 11건의 거래가 중단되고 7건이 청산되었으며, 119건의 거래가 진행 중이다.

순위표

금융 자문사 중에서는 코헨 앤 컴퍼니 캐피털 마켓츠(Cohen & Company Capital Markets)가 연초부터 현재까지 28건의 수임 건수로 선두를 달리고 있으며, 캔터 피츠제럴드(Cantor Fitzgerald, 23건, 3분기 9건)와 BTIG(12건)가 그 뒤를 잇고 있다. 로펌 중에서는 로브 앤 로브(Loeb & Loeb)가 연초부터 현재까지 17건(3분기 10건)으로 선두를 달리고 있으며, 엘레노프 그로스먼 앤 숄(Ellenoff Grossman & Schole, 14건)이 그 뒤를 잇고 있다.

연말까지 주목해야 할 점

4분기 용선 계약 만료가 3분기 종료된 18건의 계약을 대규모 물결로 만들지 여부; 양자, 핵융합 또는 우주 관련 거래가 주당 10.00달러에 1억 달러 이상의 PIPE 자금을 조달할 수 있을지 여부; 생명과학 분야가 유망 업종으로 부상할지 여부; 7월과 8월에 체결된 $12 전환사채가 매도 가능해지면 어떻게 거래될지; 그리고 Agility Robotics($2억 PIPE)와 Talawar($2억 2,500만)가 약세장 속에서도 견고한 실적을 유지할 수 있을지 여부.

이러한 역학 관계를 다루는 스폰서 및 대상 기업에 대해서는 당사의 SPAC 및 De-SPAC 투자자 관계 실무 분야를 참조하시기 바랍니다.

주요 결과

  • 2026년 3분기 SPAC 해산 거래의 중간 상환율은 92%였으며, SPAC 기업공개(IPO)를 통해 조달된 21억 달러는 거래 완료 시 3억 4,700만 달러로 줄어들었다.
  • 3분기 체결된 11건의 거래 중 단 2건만이 주당 10.00달러의 보통주로 자금이 조달되었습니다. 5건은 전환우선주 또는 전환사채로 체결되었으며, 일반적으로 전환가는 12.00달러였고, 현재 주가는 -33%에서 -81% 사이에서 거래되고 있습니다.
  • 2026년 3분기에 발표된 30건의 디-SPAC은 2억 8천만 달러 규모의 확정된 보통주 PIPE 투자와 약 9억 8천만 달러 규모의 전환사채 투자 약정을 확보했으며, 18건은 확정된 자금 조달이 없는 상태다.
  • 3분기 공시 대상 30건 중 23건이 상환 가치의 2% 이내에서 거래되고 있으며, 상환 가치보다 1% 이상 높은 가격에 거래되는 사례는 없다.
  • 발표 건수는 분기당 30건으로 정체 상태를 보이고 있습니다(1분기 17건, 2분기 30건, 3분기 30건). 3분기 대상 기업의 37%는 미국 이외 지역에 본사를 두고 있으며, 30개 기업 중 5곳은 우주 관련 기업이고, 양자 기술 관련 기업은 없습니다.
  • 3분기 현황: 9월 16일 연준의 25bp 금리 인상, 10년물 국채 수익률 5.2% 상회, WTI 원유 가격 100달러 상회, SK하이닉스를 제외한 미국 기업 IPO 조달액 62억 달러(르네상스 캐피털).
  • 코헨 앤 컴퍼니 캐피털 마켓(28건)과 캔터 피츠제럴드(23건)가 2026년 재무 자문 수주 건수에서 선두를 달리고 있으며, 로브 앤 로브(17건)가 로펌 부문에서 1위를 차지했다.

자주 묻는 질문

2026년에 디-SPAC의 실적은 어땠나요?

2026년 9월 30일까지 완료된 35건의 SPAC 합병 사례 중, 10월 16일 기준 호라이즌 퀀텀(Horizon Quantum), 선크리트(Suncrete), 프리노메(Freenome), 스테이블코인X(StablecoinX) 등 4개 종목이 10.00달러의 IPO 가격보다 높은 가격에 거래되고 있다. 수익률의 중앙값은 약 -60%이다.

2026년의 SPAC 평균 환매율은 얼마인가요?

2026년 3분기에 완료된 디-SPAC 거래의 전체 상환율 중앙값은 92%였으며, 11건의 거래 중 7건은 신탁 자산의 90% 이상을 상환했다.

SPAC 거래에서 12달러짜리 전환형 PIPE란 무엇인가요?

주당 12.00달러에 보통주로 전환되는 전환우선주 또는 전환사채로, 일반적으로 일반 주주에게는 제공되지 않는 이자 지급 조건과 손실 제한 장치가 포함되어 있다. 이는 2026년 3분기 SPAC 해체(de-SPAC) 자금 조달 구조 중 가장 일반적인 형태로, 기존 보통주 PIPE를 대체했다.

현재 진행 중인 SPAC 거래는 몇 건인가요?

2026년 10월 16일 기준으로 119건의 SPAC 합병이 발표된 상태였으며, 이 중 77건은 2026년에 발표된 것이었다.

2026년에 디-SPAC들은 어떤 업종을 목표로 삼고 있을까?

2026년 3분기 발표 건수에서는 기술 분야가 가장 많았으며(30건 중 10건), 그 뒤를 우주 분야(5건)와 헬스케어 분야(4건)가 이었다. 생명과학 분야는 Freenome, Talawar Therapeutics, Oak Hill Bio 등을 포함해 기관 투자 자본의 유입이 가장 두드러진 분야였다.

관련 연구

인용 방법: AUM Advisors, “De-SPAC 스코어카드: 2026년 3분기,” 2026년 10월, https://aumadvisors.com/de-spac-scorecard-q3-2026. 출처를 명시하고 이 페이지로 연결되는 링크를 포함하는 경우 데이터를 인용할 수 있습니다. 본 내용은 투자 조언이 아닙니다. 언론 문의: info@aumadvisors.com.